McDonald’s entra no mercado de energéticos com a Red Bull, e o zero açúcar não é detalhe
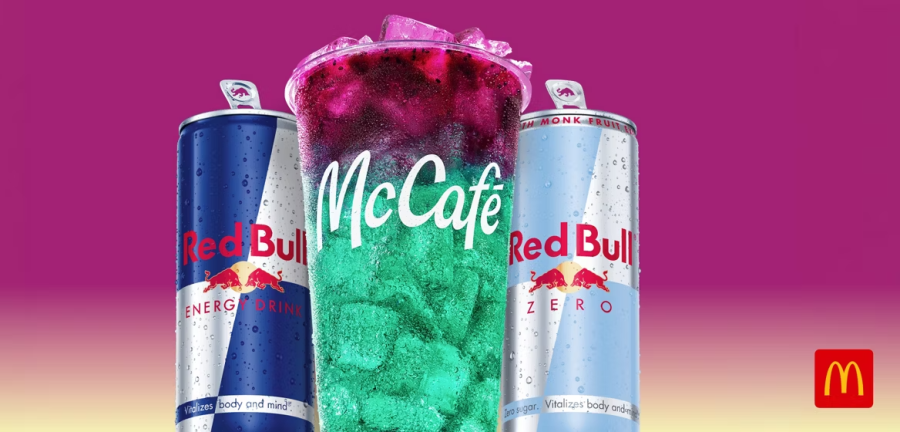
A briga do fast food deixou de ser pelo hambúrguer. A partir de hoje, 17 de agosto, o McDonald’s passa a vender em todo o território americano o Red Bull Dragonberry Energizer, sua primeira entrada na categoria de energéticos. A bebida mistura Red Bull com xarope de framboesa azul e pedaços de pitaya liofilizada, tem 80 miligramas de cafeína e pode ser pedida com Red Bull Zero como base, na versão sem açúcar. Quem quiser o produto puro também encontra a lata de 8,4 onças em restaurantes participantes. O copo virou o novo campo de batalha Isso não é lançamento sazonal, é reposicionamento. A rede vinha testando bebidas em mais de 500 restaurantes americanos e relatou que a novidade gerou ocasiões de consumo adicionais ao longo do dia e ticket médio maior. Em maio, chegaram os refrescos e refrigerantes artesanais. Agora chega o energético, e a companhia já sinalizou que não pretende parar por aqui. O contexto explica a pressa. O McDonald’s viu o crescimento de vendas nos Estados Unidos ficar abaixo do esperado no segundo trimestre e precisa de tráfego. Bebida é a alavanca mais rápida que existe no serviço rápido. Margem alta, preparo simples, ticket incremental e um motivo novo para o cliente aparecer às três da tarde, quando a cozinha estaria parada. Zero açúcar deixou de ser nicho e virou padrão O mercado global de energéticos deve movimentar cerca de 83 bilhões de dólares em 2026 e projeta chegar a 157 bilhões até 2034, num ritmo de crescimento anual perto de 8%. A América do Norte concentra pouco mais de 35% desse bolo. Só que o motor da expansão mudou de lugar. Quem cresce hoje são as versões sem açúcar, com rótulo limpo e apelo funcional, empurradas por consumidores jovens que querem o efeito da cafeína sem o carregamento calórico. Marcas construídas inteiramente sobre essa premissa tiraram participação de mercado dos gigantes tradicionais em poucos anos. Oferecer a versão zero como base substituível, e não como item escondido no fim do cardápio, é a leitura correta desse movimento. O consumidor não quer abrir mão do estímulo. Ele quer abrir mão da culpa. O campo minado dessa aposta Existe um limite claro nessa estratégia, e ele tem a ver com quem senta na mesa. Energético em rede que constrói marca com público infantil é terreno sensível. Pediatras não recomendam consumo de cafeína por crianças, e a categoria vive sob escrutínio constante em vários países. Sem açúcar também não significa saudável. Significa apenas sem açúcar. Marcas que confundem as duas coisas na comunicação costumam colher desgaste reputacional depois, quando a conta chega em forma de regulação ou de matéria negativa. É a prova de que o consumidor de hoje não aceita mais escolher entre prazer e controle. Ele quer os dois no mesmo copo, e as marcas que entenderem isso primeiro vão redefinir o que significa comer fora sem sair do próprio protocolo de bem-estar. Quer continuar por dentro do que realmente está acontecendo no wellness? A newsletter da FitFeed entrega, toda semana, um radar com os movimentos mais importantes do setor. Se inscreva em 👉 https://fitfeed-newsletter.beehiiv.com/
15,6 milhões de jovens brasileiros convivem com um transtorno mental, e a conta começa aos 5 anos
Culpar apenas a tela é simplificar demais o jogo. Um estudo liderado pelo psiquiatra Christian Kieling, da Universidade Federal do Rio Grande do Sul e do Hospital Moinhos de Vento, mostrou que 15,6 milhões de brasileiros de 5 a 29 anos preenchem critérios para pelo menos um transtorno mental. São 20,91% de toda a população nessa faixa. A pesquisa saiu na revista The Lancet Regional Health Américas e usa dados do Global Burden of Disease de 2023. A curva sobe e nunca desce É a primeira vez que o país tem esse retrato detalhado em janelas de cinco em cinco anos, e o desenho é revelador. Entre 5 e 9 anos, a estimativa já é de 12,06%. Sobe para 18,81% dos 10 aos 14, chega a 23,58% dos 15 aos 19, 24,27% dos 20 aos 24 e alcança 24,95% na faixa de 25 a 29 anos. Outros 2,5 milhões de jovens, ou 3,36% do total, preenchem critérios para algum transtorno por uso de substâncias. Ou seja, não existe um ponto de virada na adolescência. Existe uma escada. E ela começa muito antes de onde a maioria das políticas públicas e dos programas corporativos de bem-estar imaginam. Ansiedade não é fase, é incapacidade Comparados às mais de 300 condições de saúde monitoradas pelo GBD no Brasil, os transtornos de ansiedade aparecem em primeiro lugar como causa de incapacidade em todas as faixas etárias, incluindo crianças de 5 a 9 anos. Eles estão à frente de qualquer doença física. Somados, os transtornos mentais responderam por 2,16 milhões de anos vividos com incapacidade. O tipo de ansiedade muda com a idade. Na infância predomina a ansiedade de separação, na adolescência cresce a ansiedade social, e na vida adulta aparecem com mais força a ansiedade generalizada e o transtorno de pânico. É um mesmo problema com três roupas diferentes, o que explica por que soluções genéricas falham tanto. No estado de São Paulo, as internações por transtornos mentais e comportamentais entre crianças e adolescentes foram as que mais cresceram entre 2020 e 2025. A faixa de 5 a 9 anos registrou a maior alta percentual de todas as idades, com aumento de 98,3%. O nicho que ninguém está atendendo direito Para quem constrói produto de saúde mental no Brasil, o estudo entrega um mapa de mercado quase pronto e desconfortável. O primeiro ponto é a idade. A oferta de serviços está desenhada para o adulto que procura terapia por conta própria. A demanda real começa numa criança de sete anos que deixa de fazer coisas por ansiedade e cujo cuidador não sabe nomear o que está vendo. O segundo é o público masculino. O estudo registra 5.402 mortes anuais por suicídio entre pessoas de 10 a 29 anos, e 77% delas são de homens. A taxa sobe de 1,24 por 100 mil habitantes na faixa de 10 a 14 anos para 13,43 entre 25 e 29 anos. Segundo Claudia Buchweitz, primeira autora do estudo, isso aponta para a necessidade de prevenção desenhada especificamente para jovens do sexo masculino, um grupo historicamente pouco alcançado pelos serviços de saúde mental. Traduzindo para linguagem de mercado, existe uma população enorme, com necessidade documentada, que os canais atuais não conseguem alcançar. Isso é a definição de oportunidade estratégica mal explorada. Saúde mental deixou de ser assunto de adulto e virou pauta de pediatria, de escola e de qualquer empresa que leve a sério o bem-estar das famílias dos seus times. Quem continuar tratando o tema como benefício acessório para o colaborador de 35 anos está olhando para a parte errada da curva. Esse é um tema delicado. Se você ou alguém próximo estiver passando por sofrimento emocional, o CVV atende gratuitamente pelo 188, 24 horas por dia. Quer continuar por dentro do que realmente está acontecendo no wellness? A newsletter da FitFeed entrega, toda semana, um radar com os movimentos mais importantes do setor. Se inscreva em 👉 https://fitfeed-newsletter.beehiiv.com/
Ceo do Claude afirma que a IA pode ajudar a curar a maioria das doenças humanas em 10 anos

Dario Amodei, presidente da Anthropic e criador do Claude, previu que a inteligência artificial pode comprimir de 50 a 100 anos de descobertas biológicas em apenas 5 a 10 anos. A previsão saiu no ensaio Machines of Loving Grace, publicado em outubro de 2024, e foi repetida em janeiro de 2025 no Fórum Econômico Mundial em Davos. Amodei não é um entusiasta qualquer, é doutor em biofísica por Princeton. E é justamente por isso que a promessa merece ser levada a sério e ao mesmo tempo desmontada com calma. O tamanho da aposta O que ele projeta não é ajuste de margem. É queda de até 95% na mortalidade por câncer, prevenção do Alzheimer, controle de doenças infecciosas e avanço rápido em terapias para diabetes, obesidade e doença cardiovascular. No cenário dele, a expectativa de vida sairia dos atuais 75 anos para cerca de 150 até o fim do século. Se metade disso acontecer, a lógica inteira do mercado de saúde vira de cabeça para baixo. Modelos de negócio construídos sobre doença crônica administrada por décadas perdem o chão. Longevidade deixa de ser posicionamento premium e vira linha de base. Onde o cronômetro trava Pesquisadores de oncologia, neurociência e biotecnologia consideram o prazo otimista, e o argumento deles é difícil de contornar. Descoberta biológica depende de tempo de experimento, ensaio clínico, aprovação de agência reguladora e repetição do resultado em populações grandes. Computador mais rápido não encurta essas etapas. Existe uma armadilha conhecida em medicina baseada em evidência. Entender o mecanismo de uma doença não é o mesmo que prever o resultado clínico. A IA pode acelerar brutalmente a fase de hipótese, mas o corpo humano continua respondendo no tempo dele. O próprio Amodei parece ter calibrado o discurso. Em janeiro de 2026 ele publicou um texto bem mais contido, The Adolescence of Technology, dedicado aos riscos da IA superhumana e ao que acontece quando a capacidade de uma tecnologia cresce mais rápido que o juízo de quem a controla. O que você faz com uma previsão que pode não se cumprir A tentação é escolher um lado. Ou acreditar na revolução ou descartar como marketing de CEO. As duas saídas são ruins para quem toma decisão. A leitura útil é outra. Mesmo numa fração do ritmo prometido, a direção já está dada. Prevenção substituindo tratamento, dado longitudinal substituindo consulta pontual, personalização substituindo protocolo de massa. Quem investe em coleta estruturada de dados de saúde, integração de ecossistema e jornada personalizada ganha em qualquer cenário. Se a compressão vier, essa empresa está pronta. Se não vier, ela continua com uma operação mais eficiente que a do concorrente. Promessa de CEO de tecnologia sobre medicina não é o mesmo que resultado revisado por outros cientistas. Mas ignorar a direção do vento porque a data está errada é o tipo de erro que custa uma década de vantagem competitiva. O futuro da saúde é menos sobre acertar o calendário da revolução e mais sobre construir a infraestrutura que vale a pena em todos os cenários possíveis. Quer continuar por dentro do que realmente está acontecendo no wellness? A newsletter da FitFeed entrega, toda semana, um radar com os movimentos mais importantes do setor. Se inscreva em 👉 https://fitfeed-newsletter.beehiiv.com/
Donos de PETS estão gastando com luz vermelha e peptídeos para animais viverem mais
Esqueça a ração premium como topo da pirâmide do mercado pet. Nos Estados Unidos, tutores começaram a aplicar em cães e gatos exatamente o mesmo arsenal que os biohackers usam em si mesmos, segundo reportagem da Bloomberg. Doses pequenas de rapamicina, injeções de peptídeos, pilhas de suplementos e sessões de terapia com luz vermelha. Uma tutora entrevistada gasta cerca de 500 dólares por mês só com os cães. Outro dono divide com os gatos a rapamicina do próprio protocolo antienvelhecimento. O complexo industrial do bem-estar acabou de atravessar a fronteira da espécie. O cliente já estava dentro de casa O gasto com pets nos Estados Unidos deve chegar a 165 bilhões de dólares em 2026, um recorde. E o dado mais interessante não é o tamanho, é a origem do crescimento. Ele vem de quem já compra longevidade para si mesmo. Quem toma rapamicina semanalmente, mede biomarcador e investe em painel de luz vermelha não trata o animal como categoria de consumo separada. Trata como extensão da própria rotina de saúde. Os mesmos aparelhos de LED vendidos para pele humana, que custam entre 300 e 700 dólares, já estão sendo apontados para o cachorro deitado no tapete. Para quem opera no setor, isso significa custo de aquisição praticamente zero. O consumidor de bem-estar não precisa ser convencido de nada. Ele só precisa de um produto que caiba no protocolo que já segue. A corrida regulatória que quase ninguém está olhando Enquanto o consumo corre solto, existe uma disputa séria acontecendo nos bastidores. A startup Loyal avança com o LOY-002, um comprimido diário para cães a partir de dez anos, e já teve duas das três seções técnicas aceitas pela agência reguladora americana. Se for aprovado, será o primeiro remédio do mundo autorizado para extensão de vida em qualquer espécie. Do lado acadêmico, o Dog Aging Project testa rapamicina em cães idosos com 7 milhões de dólares do instituto nacional de envelhecimento americano, buscando ampliar de 170 para 580 animais participantes. Ninguém está gastando esse dinheiro só pelo cachorro. O cão envelhece rápido, divide a casa, o sofá e a poluição com o dono, e por isso virou o melhor campo de provas que a ciência da longevidade humana já teve. Quem entender isso primeiro não está apenas vendendo suplemento para pet. Está construindo um ativo de dados sobre envelhecimento. O mercado chegou antes da ciência Aqui mora o risco. A rapamicina é um imunossupressor aprovado para evitar rejeição em transplantes. Ela mostrou resultados iniciais em cães e está em estudos maiores, mas ainda não foi comprovado que prolongue a vida deles. Peptídeos têm evidência limitada e podem causar dano sem acompanhamento veterinário. Quer dizer que o setor está diante de uma janela clássica, aquela em que a demanda corre na frente da evidência. Historicamente, é nesse intervalo que se constroem as marcas duradouras e também as que quebram. A diferença entre uma coisa e outra costuma ser uma só. Protocolo com acompanhamento profissional em vez de produto vendido solto na prateleira. O animal virou membro da família e o mercado enxergou isso antes dos laboratórios. É a prova de que longevidade deixou de ser uma vertical e virou uma lente. O consumidor não separa mais a própria saúde da saúde de quem dorme aos pés da cama, e qualquer empresa de bem-estar que continuar tratando pet como categoria adjacente vai perder a parte mais fiel da sua base. Quer continuar por dentro do que realmente está acontecendo no wellness? A newsletter da FitFeed entrega, toda semana, um radar com os movimentos mais importantes do setor. Se inscreva em 👉 https://fitfeed-newsletter.beehiiv.com/
Natural Cycles lança pulseira que rastreia ciclo menstrual enquanto você dorme
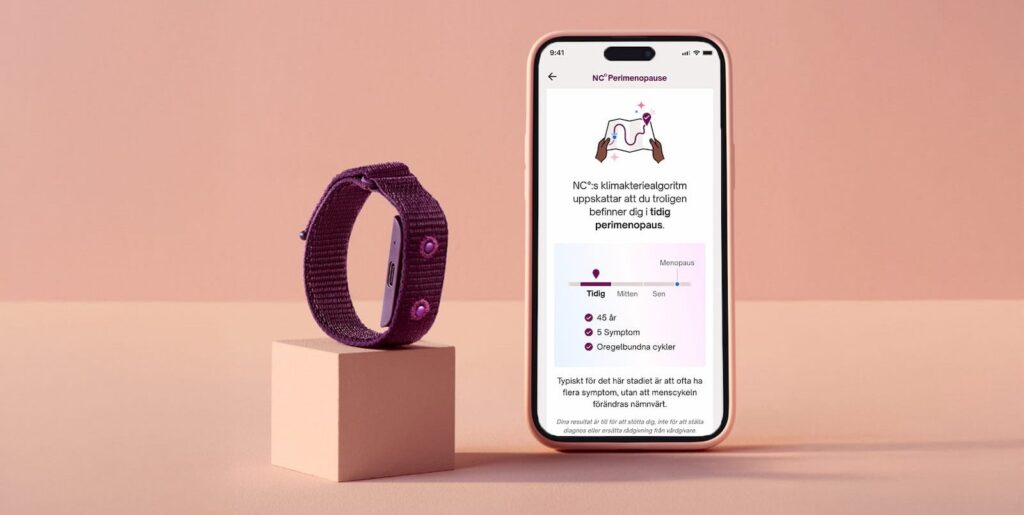
A Natural Cycles passou treze anos sendo software. Acaba de virar hardware. A empresa lançou a NC° Band, uma pulseira desenhada para ser usada no pulso interno durante a noite, que detecta automaticamente quando você adormece e registra temperatura contínua, frequência cardíaca e movimento, sem medição manual e sem precisar ser usada o dia todo. O dispositivo substitui o termômetro da Natural Cycles em mercados selecionados. O produto tira o atrito onde ele mais doía O método sempre teve um calcanhar de aquiles. Acordar no mesmo horário, medir a temperatura basal com termômetro, registrar. Um ritual diário que derruba adesão e, por consequência, derruba precisão. A pulseira é alimentada pelo algoritmo NC° Fertility, e o aplicativo analisa as mudanças de temperatura provocadas por hormônios para confirmar o status de fertilidade diário e entregar insights personalizados sobre o ciclo. WOMEN A ficha técnica foi desenhada para sumir da rotina. São 14 dias de bateria, recarga por USB-C, pulseira de nylon macio ajustável com velcro, sincronização por Bluetooth e nenhuma tela. Sem notificação, sem luz, sem distração durante o sono. O aparelho não decide nada, ele só coleta. O NC° Birth Control é 98% eficaz quando usado como indicado e 93% eficaz no uso típico. Verticalizar é a jogada, não o produto Aqui está o movimento de negócio por trás da pulseira. Até agora a Natural Cycles dependia de aparelhos de terceiros para alimentar o próprio algoritmo. O dispositivo entra ao lado de opções já compatíveis como o Oura Ring e o Apple Watch, e funciona como alternativa mais acessível para quem quer uma forma simples de medir. A pulseira custa muito menos do que o Oura Ring, que começa em torno de 300 dólares. A precificação denuncia a estratégia. A NC° Band, avaliada em 129,99 dólares, passa a ser incluída no plano anual da Natural Cycles, de 149,99 dólares. Na prática, o hardware vira ferramenta de aquisição e de retenção da assinatura. É o primeiro movimento da empresa em hardware, um passo que pode reduzir a dependência de plataformas de terceiros e dar mais controle sobre precisão e acessibilidade dos dados. O contexto financeiro sustenta a aposta. A Natural Cycles se tornou lucrativa em 2022, levantou 55 milhões de dólares em uma rodada Série C, expandiu para novos mercados incluindo o Brasil e integrou aparelhos como Oura e Galaxy Watch pelo caminho. O ciclo é a porta de entrada, a longevidade hormonal é o mercado O ponto que separa esse lançamento de mais uma novidade de femtech é o horizonte de tempo. A pulseira alimenta um aplicativo com cinco modos dedicados, que acompanham a mulher em diferentes estágios, do NC° Birth Control ao NC° Plan Pregnancy, NC° Follow Pregnancy, NC° Postpartum e NC° Perimenopause. A empresa está estendendo a relação com a usuária por mais uma década ou mais, redefinindo o engajamento vitalício em um setor historicamente visto como restrito aos anos reprodutivos. E a demanda reprimida é gritante. Em uma pesquisa com quase 5 mil usuárias acima de 40 anos, mais de 90% relataram conhecimento baixo ou médio sobre menopausa, e quatro em cada cinco sentiam necessidade de mais informação e apoio sobre sintomas da perimenopausa. O mercado global de menopausa deve alcançar 24,35 bilhões de dólares até 2030, puxando suplementos, fitness, educação e benefícios corporativos. Quem só enxerga uma pulseira barata está lendo o placar errado. A Natural Cycles está trocando um produto de janela curta por uma jornada de trinta anos, e comprando o canal de dados que sustenta essa jornada. O rastreamento de ciclo do futuro é menos sobre evitar ou planejar uma gravidez e mais sobre entender o próprio sistema hormonal ao longo da vida inteira, transformando a forma como metade do mercado de bem-estar cuida da própria longevidade. Quer continuar por dentro do que realmente está acontecendo no wellness? A newsletter da FitFeed entrega, toda semana, um radar com os movimentos mais importantes do setor. Se inscreva em 👉 https://fitfeed-newsletter.beehiiv.com/
Google está adicionando medidores de glicose nos seus wearables
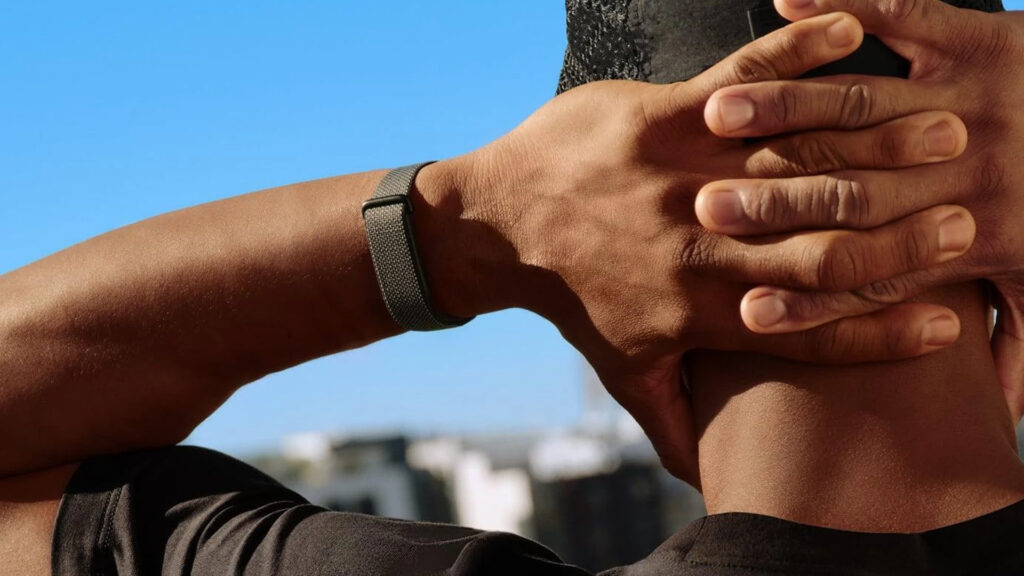
Esqueça a contagem de passos. Em duas semanas de agosto, o Google fez dois movimentos que reposicionam o relógio de pulso como um sensor metabólico. No dia 11, a Abbott anunciou uma parceria plurianual com o Google Health que combina os dados de glicose do biowearable Lingo com a tecnologia da empresa para criar uma visão mais completa da saúde pessoal. No dia seguinte, no Made by Google 2026, veio o Insulin Resistance Trends, um dos quatro novos recursos do Health Guardian para Pixel Watch e Fitbit Air. O que muda na tela do usuário O Lingo não é um produto experimental. É o monitor contínuo de glicose de venda livre da Abbott, desenhado para pessoas com 18 anos ou mais que não usam insulina, e ajuda a entender o impacto de nutrição, atividade, sono e estresse sobre a glicose. A Abbott planeja lançar as integrações com o aplicativo Google Health ainda este ano. A camada de inteligência vem em seguida. Os dados de glicose passam a alimentar o Google Health Coach, que devolve recomendações personalizadas para construir hábitos mais saudáveis, e o recurso exige assinatura do Google Health Premium. Não é só um gráfico a mais na mesma tela. É um assistente que conecta o que você comeu, como dormiu e como treinou a uma curva metabólica visível. O segundo movimento é o mais estratégico O anúncio da Abbott dividiu manchete, mas quem opera no setor deveria olhar com mais atenção para o Health Guardian. O Insulin Resistance Trends analisa dados fisiológicos ao longo de várias semanas para acompanhar mudanças na saúde metabólica sem exigir uma única gota de sangue. O Google combina inteligência artificial com sensores que os aparelhos já carregam, incluindo acelerômetro, barômetro, frequência cardíaca e temperatura da pele. Repare no que isso significa. O Google construiu um produto de sinal metabólico sem precisar vender sensor novo. O recurso chega em setembro para Pixel Watch 3, Pixel Watch 4, Pixel Watch 5 e Fitbit Air, e fica atrás da assinatura Google Health Premium. Hardware antigo, receita recorrente nova. A base científica também existe. O estudo WEAR-ME, em parceria com a Quest Diagnostics, cruzou dados de wearables como frequência cardíaca de repouso, contagem de passos e padrões de sono com exames de sangue presenciais, e em março de 2026 a equipe do Google publicou um artigo na Nature mostrando a possibilidade de identificar resistência à insulina precocemente. A pesquisa usou um modelo de fundação para wearables pré treinado em 40 milhões de horas de dados de sensores. A fronteira entre bem-estar e medicina ficou fina Os limites estão escritos em letras miúdas, e eles importam. Os recursos são posicionados como bem-estar geral e informação, não se destinam a diagnosticar, tratar ou prevenir qualquer condição médica, e não funcionam como pré rastreio para diabetes. Ao mesmo tempo, a mensagem ao consumidor é clara. A resistência à insulina não controlada por longos períodos pode deteriorar a saúde metabólica, e cerca de 40% dos adultos não percebem que essas mudanças estão acontecendo. Esse é o campo minado e a oportunidade ao mesmo tempo. Um algoritmo pode avisar que algo mudou no seu metabolismo, sugerir ajustes de alimentação e movimento, e ainda assim não ser um produto médico. Quem construir serviço em cima dessa camada, com nutricionista, treino e acompanhamento humano, captura o valor que o aviso sozinho não entrega. O contexto competitivo reforça a leitura. O aplicativo Google Health foi construído sobre a aquisição da Fitbit em 2021, por 2,1 bilhões de dólares, e as duas empresas ainda vão conduzir um dos maiores estudos de saúde metabólica em mundo real, integrando monitoramento contínuo de glicose, dados de wearables, laboratório e pesquisas para examinar conexões entre atividade, sono, bem-estar e metabolismo. Quem tiver o maior conjunto de dados metabólicos define o padrão da categoria pelos próximos anos. O wearable deixou de contar passos e começou a olhar metabolismo. É a prova de que o próximo território disputado no bem-estar não é o treino, é o combustível. E quem controlar a leitura da energia do corpo humano vai controlar o ecossistema inteiro que se organiza em volta dela. Quer continuar por dentro do que realmente está acontecendo no wellness? A newsletter da FitFeed entrega, toda semana, um radar com os movimentos mais importantes do setor. Se inscreva em 👉 https://fitfeed-newsletter.beehiiv.com/
Pela primeira vez na história dos EUA, empresas vendem chips de óleo de abacate sem abacate
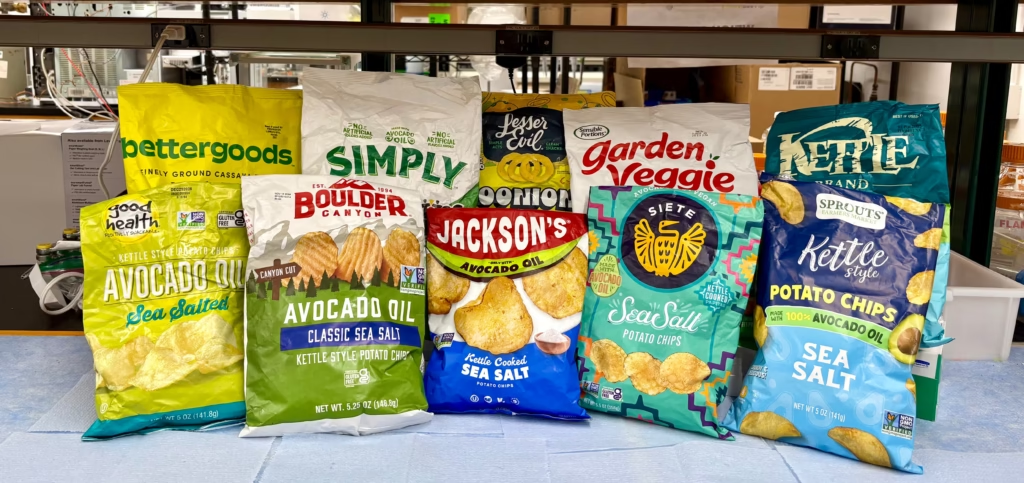
Você paga o preço do abacate e leva óleo de semente. Pesquisadores da Universidade da Califórnia em Davis testaram alimentos processados vendidos como feitos com óleo de abacate e encontraram 48 dos 54 produtos adulterados com óleos mais baratos. O estudo foi publicado na Applied Food Research. Não é um deslize isolado de uma marca. É um problema estrutural de categoria. Os números que expõem a fraude A reprovação varia conforme a prateleira. 93% dos salgadinhos, 71% das maioneses e 100% dos molhos para salada rotulados como produtos de óleo de abacate continham outros óleos. Quando os pesquisadores olharam só para as maioneses fabricadas nos Estados Unidos, a taxa de falha subiu para 100%. Quality Assurance Magazine A conta fecha na economia. O óleo de abacate convencional puro custa entre 4 e 5 dólares por libra, enquanto os óleos de semente saem por 0,50 a 1,50 dólar. A margem entre o que está no rótulo e o que está na embalagem é o incentivo. Os produtos foram comprados em 2025 e 2026 em varejistas online e lojas da Califórnia, e cada item foi adquirido em dois lotes separados e testado duas vezes, para que um lote ruim não derrubasse uma marca sozinho. Quality Assurance Magazine + 2 A defesa do processamento não se sustenta A resposta mais óbvia da indústria seria dizer que fritar, misturar ou emulsificar altera a composição do óleo. Os pesquisadores fecharam essa porta antes que ela abrisse. A autenticidade foi avaliada por marcadores de ácidos graxos e esteróis, as impressões digitais químicas dos óleos comestíveis, e experimentos de fritura e emulsificação em laboratório mostraram apenas alterações mínimas, o que indica que o processamento não explica as diferenças encontradas. Seedoilfreecertified Mais revelador ainda é o grupo de controle. Quando os mesmos testes foram aplicados a 20 produtos processados rotulados com azeite de oliva, apenas um falhou. O azeite tem décadas de padrões, testes e fiscalização atrás de si. O óleo de abacate não tem. A diferença entre 89% e 5% de reprovação não é sorte, é regulação. Quality Assurance Magazine O que isso custa para quem vende bem-estar O problema também não é novo. Um estudo de 2020 do mesmo laboratório já havia encontrado que 82% dos óleos de abacate engarrafados comerciais estavam rançosos ou misturados com outros óleos, e uma pesquisa posterior apontou 70% entre os óleos de marca própria. Três rodadas, três confirmações. O mercado teve seis anos para consertar e escolheu não consertar. Aqui está o ponto que interessa ao decisor. A categoria “made with avocado oil” foi construída sobre uma promessa de saúde, e o consumidor pagou prêmio justamente para fugir de óleos de semente. Quando essa promessa quebra em escala, o dano não fica na marca que fraudou. Ele contamina a etiqueta inteira, e leva junto quem faz certo. Isso transforma rastreabilidade em vantagem competitiva de verdade. Quem publica laudo de terceira parte, quem audita fornecedor e quem carrega selo verificável deixa de estar no mesmo campo de jogo de quem só imprime uma promessa na frente do pacote. Em um setor que vende confiança como produto, prova vale mais do que posicionamento. É a prova de que o bem-estar amadureceu rápido demais no marketing e devagar demais na cadeia de suprimentos. O próximo ciclo de crescimento não vai para quem grita mais alto no rótulo, vai para quem consegue provar o que está dentro da embalagem. Quer continuar por dentro do que realmente está acontecendo no wellness? A newsletter da FitFeed entrega, toda semana, um radar com os movimentos mais importantes do setor. Se inscreva em 👉 https://fitfeed-newsletter.beehiiv.com/
Nova pesquisa indica que os jovens das novas gerações estão “emburrecendo”
Culpar o celular é simplificar demais o jogo. Uma pesquisa publicada na revista Intelligence analisou 394.378 adultos americanos entre 18 e 90 anos que responderam a itens do International Cognitive Ability Resource, um teste de inteligência de código aberto, com dados coletados entre 2006 e 2018. O resultado apontou queda em parte das habilidades cognitivas. Mas o detalhe que quase ninguém comenta é que uma das quatro áreas testadas não caiu. Ela subiu. Yahoo! O que caiu, o que subiu e por que isso muda a leitura Durante o século 20 aconteceu o oposto. As notas em testes de inteligência subiram de forma consistente, com ganhos de três a cinco pontos de QI por década, o fenômeno batizado de Efeito Flynn. Agora o placar virou em parte do tabuleiro. As pontuações compostas e os domínios de raciocínio por matrizes e de sequências de letras e números mostraram padrão consistente com um Efeito Flynn reverso entre 2006 e 2018, mesmo quando os dados foram separados por idade, escolaridade ou gênero. O raciocínio verbal, por outro lado, não atingiu o limiar anual usado pelos pesquisadores. The DebriefNCHStats E aqui está a virada de chave. Em um subgrupo menor de 303.540 participantes recrutados entre 2011 e 2018, as notas de raciocínio espacial, a capacidade de visualizar objetos em três dimensões, aumentaram no período. Não é um colapso generalizado. É uma realocação de habilidades. A própria autora principal do estudo, Elizabeth Dworak, da Northwestern, alerta que os resultados não significam que os americanos estejam menos inteligentes, e que a diferença pode estar na forma como as pessoas fazem esse tipo específico de teste. UC Davis + 2 O cérebro entrou na conta da longevidade Por muito tempo o mercado de bem-estar vendeu corpo. Composição corporal, VO2 máximo, força, sono. A cognição ficava fora da planilha, tratada como consequência e não como métrica. Esse jogo mudou. O mercado global de avaliação cognitiva e saúde cerebral saiu de 9,40 bilhões de dólares em 2025 para uma projeção de 10,51 bilhões em 2026, com estimativa de 28,69 bilhões até 2035 e taxa composta de crescimento de 11,80% ao ano. Quando um pilar cresce nesse ritmo, ele deixa de ser nicho e vira infraestrutura de qualquer proposta séria de longevidade. Fortune Business Insights Para quem opera no setor, a leitura é direta. Sono, controle metabólico, treino de força e gestão de estresse já são vendidos como performance física. Eles são, ao mesmo tempo, os principais insumos de performance cognitiva. Quem consegue conectar essas duas narrativas em um único produto para de competir por preço e passa a competir por resultado. Onde está a oportunidade real para quem vende bem-estar O estudo entrega um insight que vale mais do que a manchete. As habilidades que caíram são exatamente aquelas que a escola e o trabalho do século 20 treinavam sem parar, como lógica formal, vocabulário e resolução de padrões abstratos. A que subiu é a que o ambiente digital treina todo dia, com navegação por mapas, interfaces visuais e ambientes tridimensionais. Ou seja, o ambiente molda a régua. Isso abre espaço para produtos de avaliação cognitiva personalizada, para benefícios corporativos que tratem clareza mental como ativo de retenção de talentos, e para programas de longevidade que meçam o cérebro com a mesma seriedade com que medem o coração. O leitor executivo que enxergar isso antes vai construir a categoria enquanto os concorrentes ainda discutem se a geração está piorando. O bem-estar do futuro é menos sobre treinar o corpo isolado e mais sobre entender o sistema inteiro. Quando a régua da inteligência começa a se mover, o que está em jogo não é a capacidade das pessoas, é a capacidade do mercado de medir o que realmente importa. Quer continuar por dentro do que realmente está acontecendo no wellness? A newsletter da FitFeed entrega, toda semana, um radar com os movimentos mais importantes do setor. Se inscreva em 👉 https://fitfeed-newsletter.beehiiv.com/
Pessoas magras com barriga gordurosa correm alto risco de problemas cardíacos

Culpar apenas a balança é simplificar demais o jogo. Um estudo publicado no JACC, periódico principal do American College of Cardiology, acompanhou 259.388 adultos por uma mediana de 20 anos e chegou a uma conclusão incômoda para quem ainda decide risco cardiovascular olhando só o IMC. Onde a gordura está armazenada importa tanto quanto quanto você pesa. Entre pessoas com peso normal ou sobrepeso, cintura ou relação cintura-quadril elevadas aumentaram o risco entre 15% e 50% dependendo do desfecho analisado, com os maiores saltos em mortalidade por qualquer causa e doença cardiovascular. O que o número da balança não conta O trabalho reuniu 15 coortes prospectivas do NIH e do NHLBI e cruzou IMC, circunferência da cintura e relação cintura-quadril contra nove desfechos, entre eles infarto, AVC, insuficiência cardíaca, fibrilação atrial e mortalidade. Os percentuais de reclassificação são o coração do achado. Entre quem tinha peso considerado normal pelo IMC, 5% apresentavam circunferência de cintura alta e 18% tinham relação cintura-quadril elevada. Ou seja, quase uma em cada cinco pessoas classificadas como saudáveis pela régua tradicional carregava um risco que ninguém estava medindo. O inverso também apareceu. Entre pessoas classificadas como obesas pelo IMC, 9% tinham cintura baixa e 45% tinham relação cintura-quadril baixa, o que sugere risco menor do que o rótulo indicava. Seu perímetro abdominal conta uma história que o peso esconde A explicação é fisiológica. A gordura concentrada na região abdominal, especialmente a visceral, está associada a resistência à insulina, alterações desfavoráveis no perfil lipídico, pressão elevada e inflamação crônica. Ela também ativa vias hormonais que favorecem disfunção vascular e aterosclerose. Distribuição de gordura, nesse contexto, não é questão estética. O resultado prático é que duas pessoas com o mesmo IMC podem ter perfis cardiometabólicos completamente diferentes. E a consistência do achado é o que impressiona, porque o padrão se repetiu em insuficiência cardíaca, fibrilação atrial, doença coronariana, AVC e mortalidade. O que isso muda para quem opera saúde e bem-estar O impacto populacional dá a dimensão da oportunidade. Entre pessoas com obesidade, 49% dos eventos de insuficiência cardíaca, 46% dos casos de fibrilação atrial e 36% da mortalidade por doença coronariana foram atribuíveis à cintura elevada. É muito evento clínico escapando de um protocolo que custa uma fita métrica. O obstáculo é operacional, não científico. O IMC está entranhado em prontuário eletrônico, protocolo clínico, mensagem de saúde pública e critério de seguradora, e exige apenas peso e altura, dados que já são coletados em qualquer atendimento. Medir a cintura adiciona uma etapa, pede técnica padronizada e privacidade. Quem opera check-up executivo, saúde corporativa, academia ou plataforma de wearable tem aí um espaço aberto para transformar uma medida simples em produto de valor. E existe um cuidado que os próprios pesquisadores fazem questão de sublinhar. O objetivo não é estigmatizar ninguém nem reduzir saúde a um número, e sim identificar risco modificável que o IMC sozinho deixa passar. Existe ainda uma camada extra para quem acompanha a corrida dos GLP-1. Análises do estudo SELECT indicam que o efeito cardioprotetor da semaglutida parece mais ligado à redução da adiposidade central do que à perda de peso em si, o que reforça a cintura como métrica de resultado, não apenas de diagnóstico. É a prova de que o bem-estar está migrando de indicador único para leitura holística. A régua que sobreviveu décadas por ser barata e rápida está sendo forçada a dividir espaço com métricas que descrevem melhor o corpo real, e quem construir produto, protocolo ou serviço em cima dessa nova leitura sai na frente de um mercado que ainda pensa em quilos quando deveria pensar em distribuição. Quer continuar por dentro do que realmente está acontecendo no wellness? A newsletter da FitFeed entrega, toda semana, um radar com os movimentos mais importantes do setor. Se inscreva em 👉 https://fitfeed-newsletter.beehiiv.com/
A Apple estuda uma pulseira sem tela, e o jogo dos wearables muda de eixo

A velha lógica de empilhar recursos no pulso está com os dias contados. Segundo apuração de Mark Gurman, da Bloomberg, o time de design industrial da Apple passou cerca de um ano repensando a linha de vestíveis, e um dos conceitos sobre a mesa é um rastreador de saúde sem tela. Nada foi confirmado, não há data e o aparelho não deve aparecer no evento de hardware de setembro. Mas o simples fato de a Apple estudar isso diz muito sobre para onde o mercado de bem-estar está indo. O que a Apple está realmente considerando O escopo da revisão é maior do que um produto. A empresa avaliou tamanhos e tecnologias de tela diferentes, opções mais baratas que o Apple Watch SE, modelos acima do Ultra e até um relógio redondo, ideia que aparentemente não vai adiante. O conceito sem tela é o que merece atenção, porque conversa diretamente com o que os concorrentes já colocaram na rua. Tem um detalhe revelador nos bastidores. Eddy Cue, executivo que comanda serviços e saúde na Apple, usa Whoop e Oura no dia a dia. Quando o responsável pela estratégia de saúde de uma empresa prefere os produtos dos rivais, isso costuma virar diagnóstico interno antes de virar roadmap. 2026 virou o ano do rastreador sem tela O tabuleiro se encheu rápido. A Garmin lançou a Cirqa, sua primeira pulseira sem tela, por 199,99 dólares, com até 10 dias de bateria e sem exigir assinatura para as funções principais. O Google colocou na rua o Fitbit Air, de 100 dólares, com até sete dias de autonomia e dados que desembocam no Google Health, onde o coaching personalizado foi construído com o Gemini. A Whoop segue como a referência da categoria, entregando sono, esforço e recuperação por software, sem mostrador, com mais de 14 dias de bateria anunciados. A Oura, por sua vez, já protocolou pedido de IPO. Todos apontam para a mesma tese. Existe um público crescente que não quer mais uma tela disputando atenção e prefere um aparelho que colete dado o tempo todo e desapareça do caminho. Por que menos hardware significa mais ecossistema Aqui está a virada de chave que interessa a quem toma decisão no setor. Sem tela, o aparelho deixa de ser interface e vira sensor. O valor migra do metal para o software, para a personalização e para a assinatura recorrente. Quem controla a leitura do dado controla a relação com o usuário, e isso muda completamente a régua de engajamento e retenção. A urgência da Apple tem contexto. O Apple Watch completou 11 anos e acumula uma estimativa de 100 bilhões de dólares em vendas ao longo da vida do produto, mas o ritmo de inovação desacelerou justamente quando a preferência do consumidor começou a se afastar de aparelhos cheios de tela. O próprio app Saúde é apontado como parte do problema, considerado clínico demais e pouco eficaz em transformar número em decisão prática. Enquanto isso, Whoop, Oura e Fitbit construíram negócios bilionários em cima de recuperação, sono e monitoramento passivo. O wearable do futuro é menos tela e mais leitura. A disputa deixou de ser por quem mostra mais informação no pulso e passou a ser por quem transforma dado bruto em orientação que o usuário realmente segue, transformando a forma como personalização e longevidade chegam ao dia a dia de quem quer performance sem virar refém do próprio aparelho. Quer continuar por dentro do que realmente está acontecendo no wellness? A newsletter da FitFeed entrega, toda semana, um radar com os movimentos mais importantes do setor. Se inscreva em 👉 https://fitfeed-newsletter.beehiiv.com/