Meta aceita limitar Instagram e Facebook para adolescentes nos EUA em acordo bilionário
Culpar apenas o adolescente pelo tempo de tela é simplificar demais o jogo. A Meta anunciou acordo com um grupo bipartidário de 52 procuradores-gerais norte-americanos que prevê novas restrições para adolescentes em suas plataformas, tendo como medida principal um limite padrão de duas horas de uso diário contabilizado em conjunto no Facebook e no Instagram. O texto ainda depende de aprovação da Justiça federal na Califórnia. O que muda na prática As regras mexem justamente no horário mais sensível. As plataformas terão bloqueio padrão entre meia-noite e 6h, restringindo o acesso de adolescentes a recursos como Feed, Stories, Explorar e Reels, e o limite de duas horas por dia só poderá ser alterado com autorização dos pais. Também haverá suspensão de notificações das 22h às 7h e durante o período escolar. O pacote vai além do relógio. A Meta ainda deverá esconder a quantidade de curtidas para adolescentes, retirar filtros que simulam procedimentos estéticos, reforçar a identificação da idade dos usuários e oferecer a opção de um feed sem recomendações personalizadas, com um auditor independente acompanhando o cumprimento das medidas. A companhia também pretende impedir que a regra seja contornada com o uso de várias contas. O preço da conta Os valores mudam de acordo com quem conta a história. Procuradorias estaduais anunciaram acordo multijurisdicional de até US$ 17,1 bilhões distribuídos ao longo de dez anos, enquanto a Meta, ao apresentar o pacote completo firmado com 52 procuradores-gerais, fala em aproximadamente US$ 18 bilhões. A empresa não admitiu responsabilidade pelas acusações, mas aceitou mudanças em seus produtos. Existe um detalhe pouco comentado que muda a dinâmica do setor inteiro. Se TikTok e YouTube adotarem condições semelhantes, as restrições do próprio Instagram e Facebook ficam mais duras, com o limite caindo para uma hora diária por aplicativo e o bloqueio noturno ampliado para o período entre 22h e 7h. A Meta transformou a própria punição em pressão competitiva sobre as rivais. Sono é o ativo de saúde que está em disputa Aqui está a leitura de bem-estar que o mercado precisa fazer. O horário escolhido para o bloqueio não é aleatório, é exatamente a janela em que o sono do adolescente se perde. E sono curto na adolescência afeta humor, concentração e crescimento, o que coloca a regulação de tela dentro do território da saúde preventiva, não apenas da moderação de conteúdo. O que está sendo regulado, no fundo, é o desenho do produto. Os processos vieram de investigação iniciada em 2021, na qual os estados acusavam a Meta de desenvolver o Instagram com recursos capazes de aumentar o engajamento de crianças e adolescentes mesmo conhecendo os riscos associados. Quando engajamento vira alvo de acordo bilionário, todo produto digital de saúde e bem-estar precisa revisar suas próprias alavancas de retenção. E no Brasil As regras não se aplicam automaticamente ao Brasil, mas o país já tem o ECA Digital em vigor, que exige ferramentas para limitar e monitorar tempo de uso e impõe restrições a recursos viciantes. O Instagram já oferece Contas de Adolescente por aqui, com avisos de uso e modo de descanso noturno, e a ANPD fiscaliza o ECA Digital com previsão de ações de fiscalização a partir de janeiro de 2027. O calendário importa. Quem opera produto digital voltado a jovens no Brasil tem pouco mais de um ano para arrumar a casa antes que a fiscalização comece. O mercado passou anos tratando tempo de tela como métrica de sucesso. Agora ele começa a ser tratado como passivo regulatório e como fator de risco à saúde. O produto digital do futuro é menos otimizado para minutos capturados e mais responsável pelo que acontece com o corpo do usuário depois que ele fecha o aplicativo. Quer continuar por dentro do que realmente está acontecendo no wellness? A newsletter da FitFeed entrega, toda semana, um radar com os movimentos mais importantes do setor. Se inscreva em 👉 https://fitfeed-newsletter.beehiiv.com/
Centauro é a nova parceira oficial da Maratona do Rio pelos próximos 5 anos
A velha lógica de patrocínio esportivo como mídia de fim de semana está com os dias contados. A Centauro fechou acordo com a Maratona do Rio e será parceira oficial e dona dos naming rights da prova de 10K do principal festival de corrida de rua da América Latina até 2031, em anúncio feito nesta quinta-feira, 3, em evento no Arpoador. Cinco anos de contrato para uma categoria que já sustenta boa parte do negócio. Por que cinco anos e não um O número explica a decisão. A corrida representa mais de 35% do faturamento da Centauro, do Grupo SBF, e só no primeiro semestre deste ano a companhia registrou crescimento de 24% nas vendas ligadas à modalidade frente ao mesmo período de 2025. Quando um terço da receita vem de uma modalidade, patrocínio deixa de ser marketing e vira defesa de posição. E tem troca de guarda no jogo. A Centauro assume o lugar da Netshoes, dona da propriedade neste ano, e em 2025 a Betnacional havia detido os naming rights dos 10K, decisão que gerou críticas de corredores pelo fato de a marca ser do segmento de apostas. Sai uma casa de apostas, entra uma varejista de material esportivo. A leitura de contexto do patrocinador mudou. O ativo não é a prova, é o alcance nacional Aqui está a sacada estratégica. O acordo garante visibilidade na arena nos quatro dias de provas, mas também ao longo de todo o ano, e a marca pretende explorar a parceria nas lojas físicas e no ambiente digital, mirando três pilares definidos para o running em 2027, capilaridade, aspiracional e autoridade. O motivo é geográfico. Nicolas Mêmolo, gerente de marketing de running, training e lifestyle da Centauro, destacou que a empresa precisava de uma prova que expandisse para além da cidade onde acontece, e que a Maratona do Rio permite falar com público de âmbito nacional porque 80% de quem vai correr vem de fora do Rio de Janeiro. Oitenta por cento é o número que transforma uma prova carioca em plataforma de país. A Casa da Corrida e a lógica de ecossistema A varejista não está apostando em uma marca só. No evento, a empresa também apresentou A Casa da Corrida, conceito que traduz a nova campanha dedicada ao universo do esporte. Na prática, a Centauro vai realizar uma série de treinos gratuitos em lojas pelo país em parceria com marcas como Nike, ASICS, Olympikus, On e a própria adidas, patrocinadora esportiva da prova. Reunir concorrentes diretas debaixo do mesmo teto é jogada de quem entendeu que o varejista não disputa com as marcas, ele curadoria o acesso a elas. Quem controla a porta de entrada do corredor iniciante controla também a jornada até o tênis de elite. O tamanho do tabuleiro A prova está crescendo junto. A edição de 2027 será a 25ª e a organização espera 71 mil inscritos nas quatro provas, com a ambição declarada de elevar a Maratona do Rio à condição de Major nos próximos anos. Pedro Pereira, chefe de produto da Dream Factory, que organiza o evento ao lado da Spiridon, afirmou que a entrada de uma marca desse porte não é lida apenas como novo patrocinador, e sim como parceiro que viabiliza as grandes ambições da prova. Para dimensionar, a edição de 2026 reuniu 70 mil corredores e mais de 40 marcas ativas, com crescimento de 17% no número de inscritos em relação ao ano anterior. Corrida de rua deixou de ser evento e virou mídia de longo prazo com público qualificado, recorrente e engajado. A Centauro não comprou visibilidade em uma prova, comprou cinco anos de presença dentro do hábito de bem-estar de dezenas de milhares de brasileiros. É a prova de que o bem-estar virou território de disputa competitiva, e quem chegar atrasado vai pagar caro pelo espaço que sobrar. Quer continuar por dentro do que realmente está acontecendo no wellness? A newsletter da FitFeed entrega, toda semana, um radar com os movimentos mais importantes do setor. Se inscreva em 👉 https://fitfeed-newsletter.beehiiv.com/
Oura ring abre capital publicamente depois de sua receita atingir US$ 1,2 bilhões
Esqueça a ideia de que anel inteligente é acessório de tecnologia vestível. A Oura acaba de protocolar publicamente seu pedido de abertura de capital na SEC e o número que abre o documento muda a conversa. A receita chegou a US$ 1,21 bilhão nos nove meses encerrados em 30 de junho, alta de 74% sobre os US$ 697,6 milhões do mesmo período do ano anterior, com lucro líquido de US$ 60,8 milhões contra US$ 1,6 milhão um ano antes. A empresa vai listar na Nasdaq sob o código OURA. O que o prospecto realmente entrega O crescimento tem lastro em volume. A Oura vendeu cerca de 3,6 milhões de anéis no último ano e o Oura Ring 5 parte de US$ 399. Bloomberg apurou que a companhia deve buscar avaliação em torno de US$ 16 bilhões na oferta, salto relevante frente aos cerca de US$ 11 bilhões da rodada de outubro de 2025, e reportagens recentes indicam captação de até US$ 3 bilhões. Vale o contraponto que quase ninguém lê. Investidores iniciais venderam US$ 1,09 bilhão em ações preferenciais de volta para a própria Oura, aposentando cerca de 17% dos papéis emitidos entre o seed e a Série C-1, e como a contabilidade trata essa recompra como dividendo presumido, o prejuízo atribuível aos acionistas ordinários ficou em US$ 924,3 milhões. É contabilidade, não operação. Mas quem lê balanço precisa saber separar as duas coisas. A assinatura é o produto que importa Aqui está a virada de chave para quem vende bem-estar. A receita de assinaturas somou US$ 240,5 milhões nos nove meses, alta de 121% na comparação anual, com margem bruta de 89%, e a base de membros pagantes dobrou para 5 milhões. O hardware ainda responde por 80% da receita e a assinatura por 20%, com margem bruta consolidada de 55%. Traduzindo. O anel é o ponto de entrada, a recorrência é onde mora o valor. E a permanência sustenta o modelo, já que a retenção média ponderada de 12 meses fica em torno de 85%, ou seja, aproximadamente 85% de quem assina em um dado mês continua assinante um ano depois. 42 bilhões de horas de corpo humano viram ativo competitivo A Oura não está pedindo para ser avaliada como fabricante de gadget. No documento, a empresa afirma ter reunido um dos maiores e mais qualificados conjuntos longitudinais de dados biométricos da saúde de consumo, acompanhando mais de 50 métricas de saúde e bem-estar e representando quase 42 bilhões de horas de dados fisiológicos. Segundo o arquivamento, essa base alimenta os modelos de inteligência artificial que decodificam padrões fisiológicos e ganham precisão à medida que o histórico de cada membro se aprofunda. O tamanho da ambição está escrito em texto claro. A companhia diz acreditar que sua oportunidade vai além do uso tradicional de vestíveis centrado em atividade e fitness, e que a plataforma pode atender populações significativamente maiores conforme amplia acesso, constrói evidência clínica e aprofunda integrações com planos de saúde, empregadores e provedores de cuidado. Não é linguagem de varejo. É linguagem de sistema de saúde. O dado que explica tudo Existe uma métrica no prospecto que vale mais que qualquer projeção. No terceiro trimestre do ano fiscal de 2026, os membros pagantes usaram o anel por uma mediana de aproximadamente 23 horas por dia. Vinte e três horas. Nenhum aplicativo de saúde, nenhuma academia, nenhum plano tem esse nível de presença na vida de alguém. A companhia sustenta essa continuidade em precisão validada, com cerca de 99% para frequência cardíaca, 98% para variabilidade da frequência cardíaca, 96% para rastreamento de ovulação e 96% para sono. Continuidade mais precisão é o que separa curiosidade de decisão clínica. O IPO da Oura é a prova de que o mercado deixou de precificar bem-estar como consumo e passou a precificar como infraestrutura de saúde preventiva. Quem vende bem-estar hoje está competindo por um lugar na rotina do usuário, não por um lugar na prateleira. E quem ocupa 23 horas do dia de 5 milhões de pessoas está construindo algo bem maior do que um acessório. Quer continuar por dentro do que realmente está acontecendo no wellness? A newsletter da FitFeed entrega, toda semana, um radar com os movimentos mais importantes do setor. Se inscreva em 👉 https://fitfeed-newsletter.beehiiv.com/
Estudo prova que existe desiguildade no acesso à atividade física em São Paulo
Culpar a falta de motivação é a saída mais confortável para explicar por que uma parte enorme da população não se exercita. Também é a mais errada. Uma pesquisa da USP que acompanhou os mesmos 978 moradores de São Paulo por dez anos mostra que a prática de atividade física no tempo livre está colada na condição social de quem pratica, e que a distância entre os grupos aumentou justamente no período em que todo mundo passou a falar mais de bem-estar. O número bom que esconde o gap crescente Entre 2014 e 2015, 51% das pessoas do grupo de menor vulnerabilidade social se exercitavam no tempo livre, contra 29% entre as mais vulneráveis. Em 2023 e 2024, os dois grupos melhoraram, mas a distância continuou. Foram 65% contra 39%. Repare no detalhe que muda a leitura. Os dois números subiram, então qualquer relatório superficial venderia isso como avanço. Só que o intervalo entre eles passou de 22 para 26 pontos percentuais. O crescimento do mercado de bem-estar na última década não distribuiu acesso, concentrou. O estudo, publicado no International Journal of Behavioral Nutrition and Physical Activity, identifica o grupo mais favorecido como homens brancos com maior escolaridade, e o mais vulnerável como mulheres pretas, pardas, amarelas ou indígenas com menos anos de estudo. O que separa os dois grupos não é vontade, é infraestrutura A pesquisa aponta falta de parques e ciclovias, distância até os locais de prática, calçadas em mau estado e medo da violência. Some a isso a distribuição desigual do trabalho doméstico, que tira horas do dia de quem já ganha menos, e a falta de iluminação em bairros periféricos, que transforma correr à noite em risco calculado. Tem um dado dentro do estudo que fecha o argumento. Quando os pesquisadores olharam a caminhada como meio de transporte, e não como lazer, a vulnerabilidade social deixou de ter associação estatística relevante. Essa modalidade subiu de 61,8% para 71,6% no período e é maior entre homens jovens, pretos e pardos com ensino médio. Ou seja, quem tem menos acesso ao exercício por escolha caminha muito por necessidade. O corpo se move, o que falta é o ambiente que permite mover por vontade própria. São Paulo tem cerca de 963,7 mil domicílios em áreas de alta ou muito alta vulnerabilidade, onde vivem 22,5% da população da cidade, segundo o Índice Paulista de Vulnerabilidade Social. Esse é o tamanho do território que a economia do bem-estar simplesmente não endereça. Por que isso é problema de mercado, e não só de política pública A atividade física entrou nas recomendações de saúde como remédio para pressão alta, diabetes e depressão. No Brasil, 42,3% dos adultos atingiam o mínimo de 150 minutos semanais de atividade moderada em 2024, segundo o Vigitel, e a meta é chegar a 50,7% até 2030. No mundo, cerca de 1,8 bilhão de adultos não alcançam o patamar recomendado pela OMS, e a vida inativa está associada a aproximadamente 5 milhões de mortes por ano. Quem paga essa conta são os planos de saúde, as empresas que arcam com afastamento e queda de produtividade, e o sistema público. Enquanto o setor de wellness disputa a mesma clientela de alta renda com estúdio boutique, aplicativo premium e vestível caro, existe uma base gigantesca de demanda reprimida que nenhum produto atual alcança, porque o obstáculo não está no preço da mensalidade, está a 500 metros da porta de casa. E aqui entra a parte prática. O próprio grupo da USP constatou que ter ciclovia a menos de 500 metros da residência foi fator determinante para as pessoas pedalarem mais. Infraestrutura urbana funciona como produto de saúde. Quem entender isso primeiro, seja incorporadora, operadora de saúde ou plataforma de benefício corporativo, para de vender acesso a equipamento e passa a vender acesso a ambiente. É a prova de que longevidade não se distribui por campanha de conscientização. Ela se distribui por calçada, iluminação, parque e segurança, e o mercado que ignorar isso vai continuar crescendo dentro do mesmo bairro. Quer continuar por dentro do que realmente está acontecendo no wellness? A newsletter da FitFeed entrega, toda semana, um radar com os movimentos mais importantes do setor. Se inscreva em 👉 https://fitfeed-newsletter.beehiiv.com/
Nos ultimos anos o interesse dos homens por Pilates e Ioga cresceu mais de 20% no Brasil
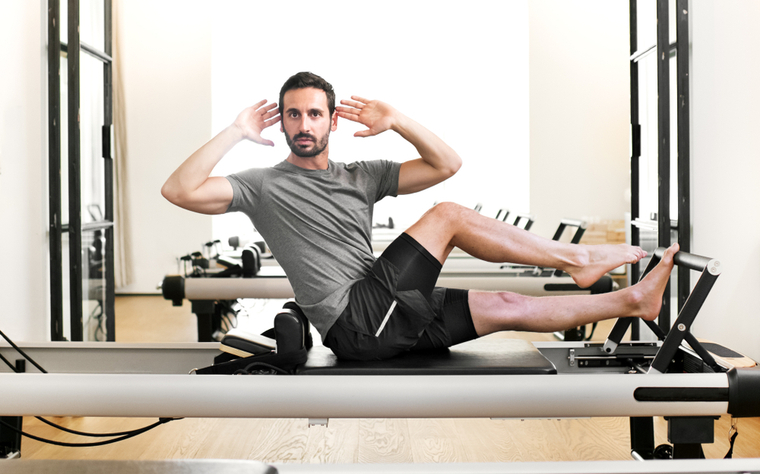
O lema no pain no gain comandou a cultura de treino masculina por décadas. Ferro pesado, carga alta, dor como prova de esforço. Esse roteiro está perdendo terreno. O interesse de homens por ioga e pilates cresceu mais de 20% no Brasil nos últimos anos, e o movimento não é moda passageira de rede social. É uma mudança na definição do que conta como treino de verdade. O que a musculação sozinha não entrega As duas práticas trabalham mobilidade, força do centro do corpo e controle da respiração. São exatamente as três coisas que uma rotina só de musculação deixa de fora. E são também as três coisas que passam a doer quando você chega nos quarenta e descobre que carga máxima no supino não protege sua coluna lombar. A conversa sobre treino saiu da estética e entrou em longevidade, dor nas costas e qualidade do sono. Mobilidade deixou de ser aquele alongamento de dois minutos antes da série e virou item de prevenção, com lugar próprio na semana. Aula em sala climatizada a 40 graus e postura de equilíbrio pararam de ser lidas como exercício leve, porque quem tenta uma vez descobre que não são. O dinheiro se moveu antes da cultura Os números já sinalizavam esse caminho. A participação em aulas de ioga, pilates e mobilidade cresceu 27% entre 2022 e 2024, puxada principalmente por estúdios boutique, segundo o levantamento de tendências da ACSM. No Brasil o salto foi mais violento. Os check-ins de pilates registrados pela Wellhub subiram 313% entre 2020 e 2024, com alta de 141% só entre 2022 e 2024. Globalmente, os estúdios de ioga e pilates movimentaram 120,9 bilhões de dólares em 2024 e devem chegar a 520,6 bilhões até 2035, avançando a uma taxa composta de 14,3% ao ano, segundo a Allied Market Research. Nos Estados Unidos, dados da Sports & Fitness Industry Association mostram que os adeptos de pilates cresceram 40% entre 2019 e 2024, contra 23,6% da ioga no mesmo período. E a fatia masculina dentro disso já apareceu lá fora. Na rede Life Time, 25% dos praticantes de pilates são homens, contra 16% em 2017. A Equinox registrou aumento de 47% de homens nas aulas de pilates solo desde 2019. Atletas de elite empurraram a barreira, com Kevin Durant creditando ao pilates parte da sua reabilitação de tendão de aquiles. A barreira que caiu foi cultural, e isso abre espaço O tapete de ioga deixou de ser território exclusivo de um público. O que segurava a entrada masculina não era dificuldade técnica nem falta de benefício comprovado, era leitura social. Pilates foi vendido por décadas como o treino de corpo longo e magro, e essa embalagem afastou metade do mercado potencial. Para quem opera estúdio, academia ou plataforma corporativa, o recado é direto. Existe um público que já paga por treino, já tem hábito consolidado e agora está procurando o que a musculação não resolve. Ele não precisa ser convencido a se exercitar, precisa ser convencido de que aquele espaço é para ele. Isso é comunicação, horário, formato de aula e composição de turma, não é ciência do exercício. Quando uma prática de mais de um século é reposicionada como ferramenta de longevidade e desempenho, ela para de competir por uma fatia e passa a criar mercado novo. O treino do futuro é menos sobre quanto você levanta e mais sobre quantos anos você consegue continuar levantando. Quer continuar por dentro do que realmente está acontecendo no wellness? A newsletter da FitFeed entrega, toda semana, um radar com os movimentos mais importantes do setor. Se inscreva em 👉 https://fitfeed-newsletter.beehiiv.com/
Atlas apresenta novo wereable capaz de monitorar o cérebro
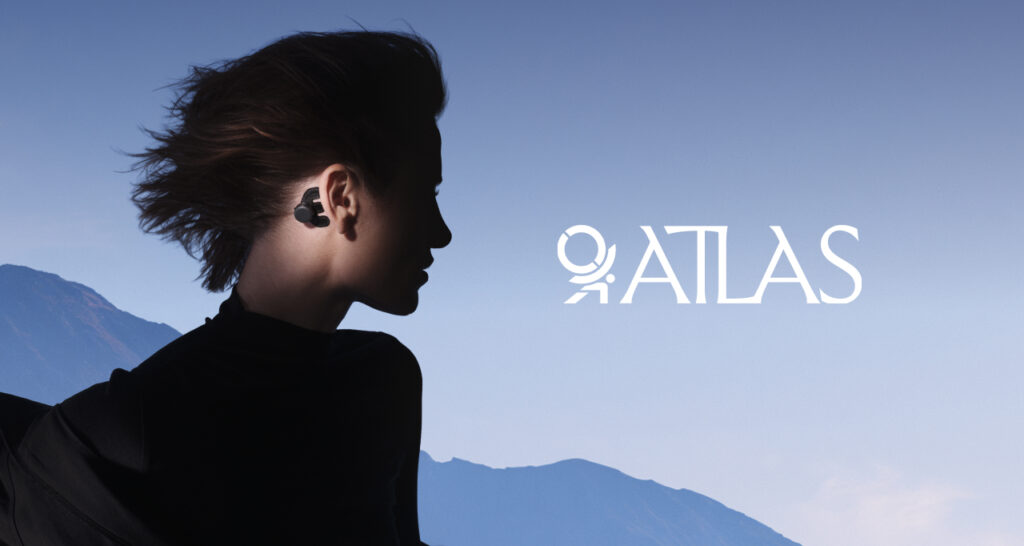
Contar passos virou commodity. Medir sono virou padrão de mercado. Glicose contínua já saiu do diabetes e entrou na rotina de quem quer performance. A próxima fronteira estava a poucos centímetros de distância, dentro do crânio, e a Atlas acaba de abrir as encomendas do Atlas 1.0, um aparelho que fica colado atrás da orelha e monitora a atividade cerebral no meio da vida real. O que muda quando o EEG sai do laboratório O Atlas 1.0 usa eletroencefalografia, a mesma técnica que hospitais aplicam para ler sinais elétricos do cérebro, adaptada para funcionar com a pessoa em movimento. Junto entram sensores de movimento, de condutância da pele, que capta o suor associado ao estresse, e de vibração da voz. A empresa afirma que o aparelho registra o padrão de fala e não o conteúdo do que você diz. Daí saem três indicadores acompanhados ao vivo, presença, estresse e gasto de energia. A proposta é registrar o cérebro enquanto você dirige, come, discute e treina, e não parado numa sala com eletrodos na cabeça. O aparelho é um disco fino preso a um adesivo, e a tecnologia vem de patentes depositadas quando a empresa ainda se chamava Occam BCI, com filmes de polímero flexível e eletrodos secos que acompanham o movimento da pele. O alvo declarado é justamente o calcanhar de aquiles do EEG portátil, a perda de contato do eletrodo e o ruído elétrico gerado pelo próprio movimento. Com o tempo, o sistema cruza esses dados com sua agenda e seus registros de atividade para montar um mapa pessoal do que afeta seu jeito de pensar, sentir e render. O produto é o hardware, mas o negócio é a assinatura Aqui está a parte que interessa a quem opera no setor. O Atlas 1.0 Pioneer Edition sai por 499 dólares, em lote limitado e apenas nos Estados Unidos, e vem com três meses de mensalidade inclusos. Depois disso a assinatura obrigatória custa 29,99 dólares por mês e cobre o aplicativo, que só roda em iOS, a análise personalizada e a reposição recorrente de sensores e adesivos a cada três meses. Cada sensor dura até duas semanas de uso. Ou seja, o aparelho é a porta de entrada de um consumível com receita recorrente. Quem ficar um ano com o produto vai desembolsar bem mais do que o preço de etiqueta. A Atlas ainda joga uma ficha em cima do ecossistema, oferecendo aos compradores do primeiro lote doze meses de acesso à sua API e ao protocolo MCP, o que permite conectar os dados cerebrais a plataformas de inteligência artificial. Isso deixa de ser um gadget e passa a ser infraestrutura de dado. A empresa nasceu de neurocientistas formados em Oxford e Cambridge, foi fundada por Ana Montero e André Marques-Smith, levantou 14 milhões de dólares e diz ter mais de 50 mil registros cerebrais alimentando o algoritmo. O que ainda não está resolvido Vale calibrar a empolgação. EEG fora do laboratório sofre interferência pesada, e nenhum aparelho de consumo diagnostica condição neurológica ou de saúde mental. A própria Atlas afirma que o produto não serve para diagnosticar, tratar ou prevenir doença, e recomenda não mexer em medicação, alimentação ou treino apenas com base nas pontuações do app. Tem mais. Os testes de rádio Bluetooth junto à FCC e os de biocompatibilidade sob a norma ISO 10993 ainda estavam em andamento no lançamento, e a companhia diz que o aparelho não sai da fábrica antes das certificações. Na prática, quem compra agora está encomendando um produto cuja entrega depende de um processo que não terminou. Para o mercado, esse é o preço de ser o primeiro a plantar bandeira numa categoria nova. O que a Atlas está fazendo é transformar atenção e carga mental em métrica rastreável, do mesmo jeito que o sono virou métrica na última década. Se o dado for confiável, a disputa pelo pulso e pelo dedo ganha um novo território, e o vestível deixa de medir o que seu corpo fez para medir o que sua cabeça viveu. Quer continuar por dentro do que realmente está acontecendo no wellness? A newsletter da FitFeed entrega, toda semana, um radar com os movimentos mais importantes do setor. Se inscreva em 👉 https://fitfeed-newsletter.beehiiv.com/
A inteligência artificial já entrou na gestão das academias. Agora, ela está começando a ocupar outro espaço, muito mais próximo do aluno.
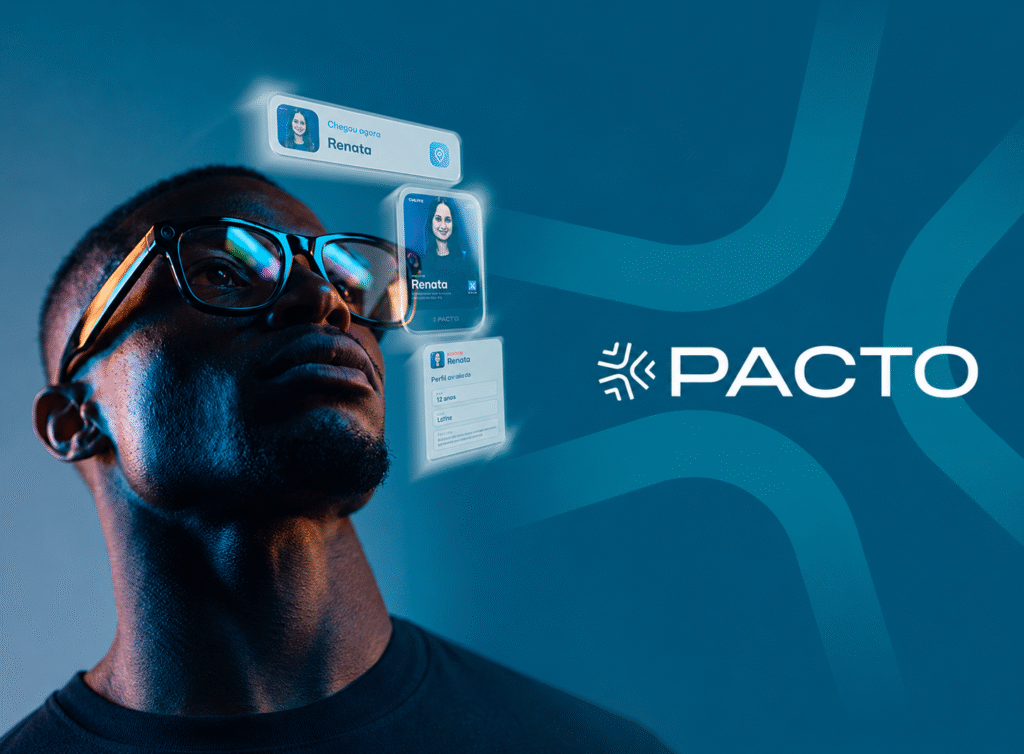
A Pacto apresentou o Vision AI, uma solução de óculos inteligentes que coloca informações contextuais sobre quem está entrando na academia diretamente no campo de visão de professores e colaboradores. A novidade chega em um momento em que o fitness busca transformar dados em experiências cada vez mais personalizadas. E o movimento é interessante porque não se trata apenas de adicionar mais uma tecnologia à operação. A proposta é fazer a informação aparecer justamente onde uma decisão pode ser tomada e uma conversa pode começar. E se a próxima interface da academia não for uma tela? O Pacto Vision AI usa um HUD, ou Heads-Up Display, para exibir informações no campo de visão do profissional. Na prática, isso significa que o professor pode consultar dados sem precisar pegar o celular, acessar um computador ou interromper o atendimento. A tecnologia integra informações de diferentes pontos da operação, como catracas, câmeras e sistemas da academia. A partir daí, pode apresentar dados como identificação do aluno, frequência, alertas, informações de relacionamento, sinais de desengajamento e dados relacionados ao treino. O resultado é uma experiência hands-free, em que a tecnologia deixa de ser uma tela que o profissional precisa consultar e passa a acompanhar o profissional durante a operação. O dado deixa de estar no sistema e começa a aparecer na experiência É aqui que a proposta fica mais interessante para o negócio. Imagine um aluno passando pela catraca. A academia já sabe que ele entrou. Mas, até agora, esse registro não necessariamente significava que a equipe tinha contexto suficiente para agir sobre aquela informação. Com o Vision AI, a ideia é transformar a entrada em um possível ponto de relacionamento. Se a frequência caiu, se existe algum alerta relevante ou se o aluno está em um momento específico da sua jornada, a equipe pode receber esse contexto enquanto a interação acontece. Em vez de um simples “bom treino”, existe a possibilidade de iniciar uma conversa mais direcionada. Esse detalhe muda a lógica da tecnologia. O valor não está apenas em acumular dados, mas em colocá-los nas mãos, ou melhor, no campo de visão, de quem pode fazer alguma coisa com eles. Retenção começa antes do pedido de cancelamento Para academias, esse pode ser o ponto mais estratégico da novidade. A Pacto posiciona o Vision AI como uma ferramenta para identificar mudanças na jornada do aluno antes que elas se transformem em uma decisão de saída. Frequência, comportamento e evolução podem funcionar como sinais de que aquele relacionamento precisa de atenção. A lógica é simples. Dados geram contexto. Contexto melhora o atendimento. Um atendimento mais relevante pode fortalecer o relacionamento. A tecnologia, portanto, não pretende substituir o professor. Ela busca dar a ele mais informação para que a interação humana seja mais contextualizada. O próximo passo da IA no fitness é sair do bastidor? O Vision AI também aponta para uma mudança maior na forma como pensamos tecnologia dentro do wellness. A solução combina inteligência artificial, reconhecimento facial, computer vision, dados em tempo real, IoT, edge AI, wearable computing e XR. O conceito por trás dela aproxima o ambiente físico da academia da inteligência digital que já existe nos sistemas de gestão. É uma evolução importante porque desloca a IA de uma função predominantemente operacional para uma função que também participa da experiência. E esse movimento já está ganhando espaço no mercado. A própria Fitness Brasil Expo 2026 coloca inovação, tecnologia e bem-estar no centro de sua proposta e reúne mais de 40 mil visitantes no Transamerica Expo Center, em São Paulo. O Pacto Vision AI chega justamente nesse cruzamento. Não é apenas sobre colocar inteligência artificial em uma academia. É sobre decidir onde essa inteligência precisa estar para gerar valor. O fitness do futuro pode ter cada vez menos informação escondida em sistemas e cada vez mais inteligência aparecendo no momento em que alguém precisa agir. E, nesse cenário, personalizar a experiência pode significar algo tão simples quanto enxergar melhor quem está na sua frente. Quer continuar por dentro do que realmente está acontecendo no wellness? A newsletter da FitFeed entrega, toda semana, um radar com os movimentos mais importantes do setor. Se inscreva em 👉 https://fitfeed-newsletter.beehiiv.com/
A Nestlé vai vender sua divisão de suplementos , vitaminas e minerais por US$ 1 Bilhão
Em 2021, a Nestlé pagou US$ 5,75 bilhões pela Bountiful para entrar de vez no negócio de suplementos. Cinco anos depois, ela vendeu a maior parte desse portfólio por US$ 1 bilhão. A compradora é a Yellow Wood Partners, e a operação foi avaliada em CHF 0,8 bilhão. Chamar isso apenas de prejuízo é simplificar demais o jogo. O que está sendo desmontado ali é uma tese sobre o que vitamina significa. O que sai e o que fica A transação inclui sete marcas, entre elas Nature’s Bounty, Osteo Bi-Flex, Ester-C, Nuun, Puritan’s Pride e Sisu, além do negócio de suplementos de marca própria nos Estados Unidos e as operações relacionadas de fabricação, embalagem, armazenagem e distribuição. O conjunto gerou US$ 1,2 bilhão em vendas em 2025 e opera principalmente nos Estados Unidos, com presença adicional no Canadá e na China. Agora repare no que a Nestlé segurou. A companhia mantém suas marcas premium de vitaminas e suplementos, incluindo Solgar e Pure Encapsulations. Segundo o CEO Philipp Navratil, essas marcas têm desempenho positivo e estão bem posicionadas, enquanto a categoria evoluiu e o negócio tradicional de vitaminas passou a exigir uma abordagem diferente, sob gestão dedicada. A leitura é direta. Vitamina de volume virou commodity de prateleira, disputada no preço. Suplementação com respaldo científico e recomendação profissional virou outro negócio, com outra margem. O corte é maior que a categoria Navratil classificou a operação como mais um passo importante na transformação estratégica do portfólio, e o histórico recente sustenta a frase. A Nestlé já vendeu 50% do negócio de águas e bebidas premium, que inclui Perrier, San Pellegrino, Acqua Panna e Nestlé Pure Life, para a Platinum Equity, e se desfez da divisão de sorvetes. Desde que assumiu, Navratil anunciou o corte de 16 mil empregos até o fim de 2027 e definiu café, alimentos, nutrição e produtos para pets como o foco da companhia. A justificativa dele cabe em uma linha, concentrar recursos nas áreas em que a empresa tem a maior vantagem competitiva. Por que o private equity quer essa peça Do outro lado, a lógica é oposta e igualmente racional. Dana Schmaltz, sócio da Yellow Wood, afirmou que operar as marcas adquiridas como uma entidade independente cria alavanca para crescimento mais rápido e mais inovação. É o sexto carve-out de marcas de consumo que o fundo compra de grandes companhias. O que é periférico dentro de uma multinacional gigante vira o negócio principal dentro de uma estrutura menor. Sem competir por atenção do conselho, sem dividir orçamento com café e ração, com um time inteiro dedicado a uma categoria só. A conclusão da operação depende de aprovações regulatórias e está prevista para o primeiro semestre de 2027. É a prova de que o mercado de bem-estar parou de crescer por escala e passou a crescer por especialização. O consumidor de suplemento de 2026 não quer o mesmo vidro genérico que o de 2015 comprava por hábito, ele quer formulação, evidência e personalização. A Nestlé não está saindo da saúde. Ela está saindo da parte da saúde que virou commodity, e essa distinção é o mapa que todo executivo do setor deveria estar olhando. Quer continuar por dentro do que realmente está acontecendo no wellness? A newsletter da FitFeed entrega, toda semana, um radar com os movimentos mais importantes do setor. Se inscreva em 👉 https://fitfeed-newsletter.beehiiv.com/
Anvisa acaba de aprovar caneta Yluméc à base de semaglutida para diabetes tipo 2
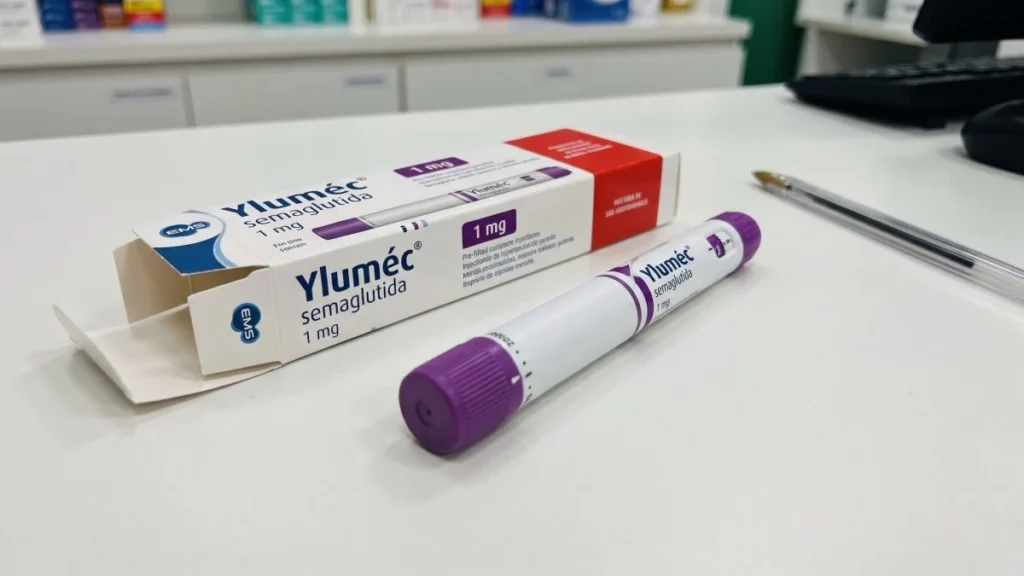
A velha lógica de uma molécula, uma marca e um dono está com os dias contados no Brasil. A Anvisa aprovou o registro do Yluméc, nova caneta de semaglutida da farmacêutica brasileira EMS para tratamento de diabetes tipo 2, em resolução publicada no Diário Oficial da União em 31 de agosto de 2026, com validade de registro até agosto de 2036. É o mesmo princípio ativo do Ozempic e do Wegovy. E é o terceiro registro da mesma empresa em quatro meses. Por que similar não é genérico O Yluméc foi registrado como medicamento similar, na modalidade clone, tendo como referência o Ozivy, também da EMS. Clone é a modalidade regulatória usada quando um medicamento é registrado com base em outro já aprovado, aproveitando informações regulatórias e técnicas do chamado produto matriz. A diferença prática importa para quem vende. Similares são registrados com nome comercial próprio, enquanto genéricos são identificados pelo princípio ativo. Ou seja, marca, posicionamento e margem continuam em jogo, mesmo com a molécula liberada.l A caneta terá concentração de 1,34 mg/ml, em apresentações de 1,5 ml, com quatro aplicações de 0,25 mg ou 0,5 mg, e de 3 ml, com quatro aplicações de 1 mg ou 2 mg. São quatro apresentações comerciais, que variam pelo volume da solução e pela quantidade de canetas aplicadoras e agulhas na embalagem. Três registros, uma estratégia de portfólio Aqui está o movimento que interessa ao decisor. Em maio, a Anvisa aprovou o Ozivy. Em 13 de agosto, aprovou o primeiro medicamento genérico de semaglutida do país, também da EMS. Agora vem o similar. Com o Yluméc, a EMS passa a ter três produtos registrados com semaglutida em categorias regulatórias distintas. Isso permite ocupar faixas de preço diferentes, atender canais diferentes e disputar a receita médica e a farmácia popular ao mesmo tempo. Tudo isso em um segmento que ganhou espaço depois do fim da patente da molécula, que pertencia à Novo Nordisk. Não é lançamento de produto. É ocupação de território antes que a concorrência chegue. O que ainda separa o Yluméc da farmácia Um detalhe que a euforia costuma atropelar. A indicação autorizada é o tratamento de adultos com diabetes tipo 2, o que não significa que o medicamento esteja automaticamente liberado para obesidade ou perda de peso. O uso segue associado a dieta e atividade física, sozinho ou combinado com outras terapias, conforme avaliação médica. Ainda não há data confirmada de venda nem preço divulgado, e o valor precisa passar pela Câmara de Regulação do Mercado de Medicamentos antes da chegada às farmácias. A CMED é o gargalo que vai definir se essa disputa vira acesso real ou só mais uma opção cara na prateleira. O ponto maior é que a semaglutida está deixando de ser um ativo escasso para virar infraestrutura do mercado brasileiro de saúde metabólica. Quando a molécula deixa de ser o diferencial, o diferencial passa a ser tudo o que vem em volta dela. Acompanhamento, adesão, preservação de massa muscular, nutrição e a jornada que sustenta o resultado depois que a caneta acaba. Esse é o espaço que sobra para quem trabalha com bem-estar, e ele está aberto agora. Quer continuar por dentro do que realmente está acontecendo no wellness? A newsletter da FitFeed entrega, toda semana, um radar com os movimentos mais importantes do setor. Se inscreva em 👉 https://fitfeed-newsletter.beehiiv.com/
Berna anuncia o lançamento da primeira salsicha do Brasil sem conservantes
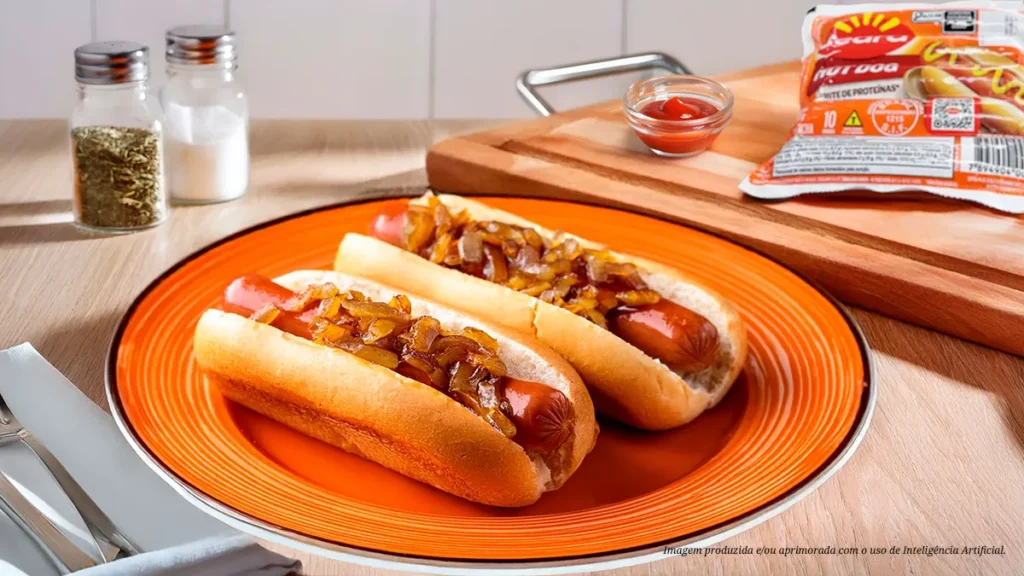
Reformular um produto que o mercado já apelidou de vilão parece um mau negócio. A Berna provou o contrário. A indústria de embutidos premium, fundada nos anos 1960 por uma família de charcuteiros suíços, lançou a primeira salsicha vermelha de hot dog sem nitrito do mercado brasileiro, depois de um ano de desenvolvimento para garantir sabor, textura e segurança microbiológica sem o aditivo. E já recuperou o dinheiro. O aditivo que virou alvo O nitrito é o conservante que dá a cor rosada característica e segura o crescimento de bactérias nos embutidos. Ele cumpre uma função real e é usado há décadas. O problema é que ele pode formar nitrosaminas, compostos associados a risco de câncer, e essa informação saiu do artigo científico e chegou ao rótulo que o consumidor lê no supermercado. Tirar o nitrito não é apagar uma linha da ficha técnica. É refazer a engenharia do produto inteiro sem perder o que faz o consumidor voltar a comprar. R$ 900 mil que voltaram pela gôndola A Berna investiu R$ 900 mil em infraestrutura, testes e P&D. O aporte já foi integralmente devolvido pelo desempenho comercial das novas versões, a Swiss Dog, um blend bovino e suíno com redução de sódio, e a All Beef, 100% bovina no estilo americano. Os números de dentro da operação contam a história melhor que qualquer discurso de marca. As versões de hot dog sem nitrito já respondem por 18% do volume da categoria na empresa. Somadas às linhas brancas de receita suíço-germânica, que nunca levaram o componente e valem 24%, os produtos sem nitrito chegam a 41% de todas as vendas de salsichas da fabricante. No varejo especializado, a Swiss Dog assumiu o primeiro lugar entre todas as salsichas do portfólio, e 45% dos clientes B2B ativos da marca no varejo já abastecem a gôndola com pelo menos uma opção sem o aditivo. Não é um teste de nicho. É a linha principal migrando. Reformular vale mais que substituir O mercado passou anos apostando que a resposta para o embutido seria criar um substituto. A Berna hackeou o sistema por outro caminho. Ela manteve a categoria, o hábito, o preparo e o sabor, e retirou só o que o consumidor aprendeu a temer. É mais barato que construir um hábito novo do zero, e o consumidor não precisa abrir mão de nada. O tamanho do prêmio justifica. O mercado de embutidos cresceu 3,5% durante a pandemia e chegou a R$ 3,1 bilhões, segundo a Euromonitor, e um estudo da Kantar em 2021 colocou a salsicha como o quinto alimento que mais ganhou consumo no período. A empresa agora projeta levar a tecnologia a 100% do portfólio de salsichas até o fim de 2027. É a prova de que clean label deixou de ser posicionamento e virou especificação técnica. Quem tratar reformulação como custo vai continuar defendendo margem em uma prateleira que o consumidor está aprendendo a ler. Quem tratar como P&D transforma a categoria mais atacada do supermercado em vantagem competitiva. Quer continuar por dentro do que realmente está acontecendo no wellness? A newsletter da FitFeed entrega, toda semana, um radar com os movimentos mais importantes do setor. Se inscreva em 👉 https://fitfeed-newsletter.beehiiv.com/